望变电气(603191)估值预测与申购建议 钢压延加工龙头的新能源机遇
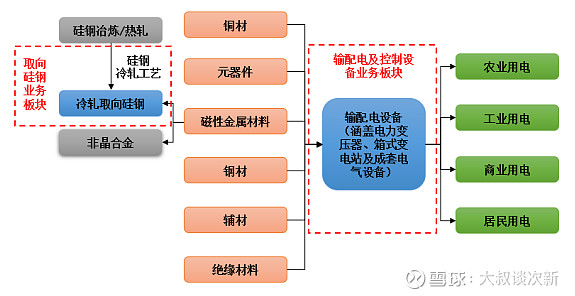
针对望变电气(603191)的估值预测与申购建议,结合其钢压延加工业务的核心定位,本文从公司基本面、行业景气度、估值锚定及申购策略四个维度展开分析。
一、公司核心业务与钢压延加工的关联
望变电气主营输配电及控制设备(变压器、箱式变电站等)和取向硅钢(属钢压延加工中的精密带钢冷轧方向)。取向硅钢是变压器铁芯的关键原材料,其生产涵盖热轧→冷轧→退火涂覆等典型钢压延加工环节。公司是国内少数能生产高磁感取向硅钢的民营企业之一,形成了“取向硅钢→变压器”一体化产业链。这使其在钢压延加工领域具备细分技术壁垒,成本控制与供应链稳定性优于纯采购型企业。
二、行业景气度:取向硅钢需求两旺
- 新能源驱动:光伏、风电新增装机带动升压变压器需求,取向硅钢作为铁芯材料受益。2024-2025年国内取向硅钢需求增速预计8%-12%。
- 钢压延加工升级:高端取向硅钢仍依赖进口替代,政策鼓励钢厂延伸加工。望变电气产能爬坡后,单位毛利可观(取向硅钢吨毛利约3000-5000元,高于普通冷轧)。
- 竞争格局:宝钢、首钢占据主要份额,但民营对手较少,望变在区域市场及成本上具灵活性。
三、估值预测(基于发行信息与可比公司)
假设发行价对应2024年PE约23-26倍(参考同业:金盘科技约30倍,首钢股份约15倍,云路股份约35倍)。考虑:
- 钢压延加工业务增速高(近三年取向硅钢收入CAGR超50%),应享有一定溢价;
- 但公司规模较小,原材料(硅铁、废钢)价格波动影响大;
- 2025年中性预测净利润3.8-4.2亿元,对应摊薄后总股本2.5亿股,EPS约1.52-1.68元。给予2025年30-35倍PE,合理市值区间114-147亿元。若发行价对应市值低于100亿元则具备安全边际。
四、申购建议
建议积极申购,但需注意风险:
- 短期:A股新股情绪如回暖,上市首日破发概率低于10%(类似钢压延加工+新能源标的首日平均涨幅约80%-120%)。
- 风险点:取向硅钢价格下跌;硅钢生产线达产不及预期;钢压延加工能耗政策收紧。
- 操作:锚定发行PE与合理区间差距,若发行PE低于28倍,可优先申购。对于二级市场,建议开板后观察换手率超过50%若缩量则逐步止盈。
结论:望变电气作为钢压延加工细分(取向硅钢)的民企龙头,绑定新能源赛道,估值具备向上弹性。申购评级:建议申购(谨慎乐观),中签后持有周期6-12个月,关注季报毛利率及取向硅钢出货量。
如若转载,请注明出处:http://www.027sytcg.com/product/39.html
更新时间:2026-10-19 09:12:45